我国珠宝行业消费渐显 零售额创历史新高 黄金一枝独秀领跑珠宝首饰零售
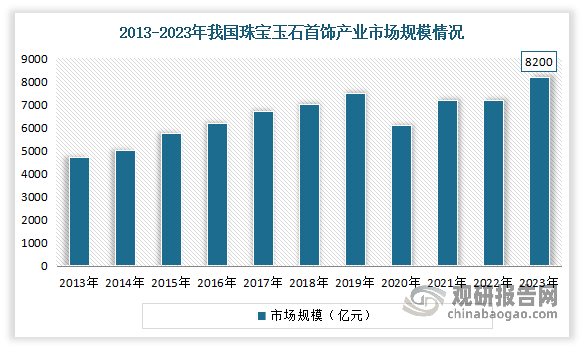
我国珠宝行业消费持续升温,市场规模不断攀升。最新数据显示,2023年全国珠宝首饰零售额突破历史新高,同比增长显著,展现出强劲的复苏势头和消费潜力。在各类珠宝产品中,黄金饰品一枝独秀,成为拉动整体零售增长的核心引擎,而钻石、铂金、翡翠等其他品类则表现分化,整体呈现“金强非金弱”的格局。
一、零售额创历史新高,消费信心逐步恢复
据国家统计局及中国珠宝玉石首饰行业协会发布的数据,2023年我国珠宝首饰类零售总额超过3500亿元,较上年增长约12%,创下历史最高水平。这一增长主要得益于线下消费场景全面恢复、婚庆需求集中释放以及投资保值需求上升。特别是在一季度和四季度,受春节、国庆和元旦等节假日带动,珠宝消费出现明显峰值。
从渠道来看,线下门店仍是主要销售阵地,但电商直播、社交电商等线上渠道增速更快,成为年轻消费者购买黄金、珍珠等品类的重要入口。多家头部品牌通过“线上引流+线下体验”模式,有效扩大了市场覆盖。
二、黄金一枝独秀,投资与悦己需求双重驱动
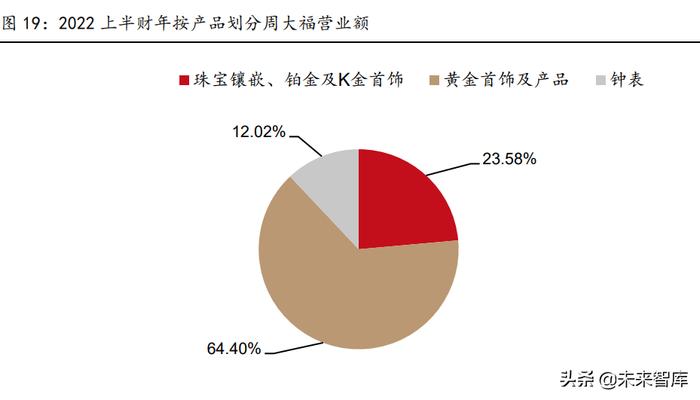
在整体珠宝消费中,黄金品类表现最为亮眼。2023年黄金首饰消费量超过700吨,同比增长近10%,零售额占比超过60%,创下近年新高。黄金之所以“一枝独秀”,主要有三方面原因:
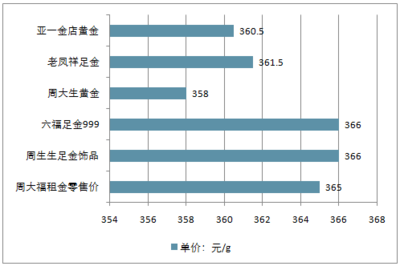
一是金价上涨预期强化投资属性。2023年国际金价多次冲高,国内黄金零售价格同步上扬,消费者“买涨不买跌”的心理推动金条、金币及古法金饰销售。
二是古法金、硬足金等新工艺崛起。周大福、老凤祥、周大生等品牌推出的古法金、5G黄金、联名IP款等产品,兼具文化内涵与时尚设计,吸引大量年轻客群。
三是悦己消费与婚庆刚需叠加。黄金饰品不仅用于婚嫁“三金”“五金”,还成为日常佩戴、节日送礼的热门选择。特别是三四线城市及县域市场,黄金消费渗透率持续提升。
三、钻石、铂金、翡翠等品类表现分化
与黄金的火热形成对比,钻石饰品零售额同比小幅下滑,主要受天然钻石价格波动、培育钻石冲击以及消费者偏好转移影响。铂金市场总体平稳,但缺乏增长亮点。翡翠、和田玉等玉石品类则因文化收藏属性强,在高净值人群中保持一定热度,但大众消费端恢复较慢。
值得注意的是,珍珠品类在2023年异军突起,成为社交平台上的“爆款”,价格亲民、设计多样,带动了年轻女性消费。不过从绝对规模看,珍珠仍无法与黄金抗衡。
四、行业趋势与展望
我国珠宝行业将呈现以下趋势:
- 黄金主导地位短期难撼动。在地缘政治不确定性、通胀预期及央行购金背景下,黄金的避险与装饰双重属性将继续吸引消费者。
- 产品创新与国潮设计加速。古法金、珐琅金、生肖IP等产品将更频繁推陈出新,推动黄金首饰从“保值品”向“时尚品”转型。
- 渠道下沉与数字化并进。头部品牌加速进入县域市场,同时借助直播电商、私域运营提升复购率。
- 可持续与培育钻石规范化。培育钻石标准体系逐步完善,有望在中低端市场形成补充,但短期内难以替代黄金的消费地位。
我国珠宝行业消费渐显,零售额创历史新高,黄金一枝独秀成为珠宝首饰零售的绝对主力。在消费升级与投资保值的双重作用下,黄金珠宝市场仍将保持较高景气度,而品牌力、产品设计和渠道效率将成为企业竞争的关键。
如若转载,请注明出处:http://www.fjrgz.com/product/54.html
更新时间:2026-10-07 06:31:26